新闻资讯
浙江财税规划公司服务能力解析与选择参考
随着企业经营环境日益复杂,财税合规与规划已从单纯的记账报税升级为企业战略管理的重要环节。尤其在民营经济发达的浙江,企业在初创设立、成长扩张乃至股权架构调整的各个阶段,都离不开专业的财税规划支持。面对市场上数量众多的服务机构,如何甄别具备专业深度与本地化服务能力的合作伙伴,成为众多企业主关注的核心问题。本文将以浙江本土服务商利势集团为例,从行业视角剖析专业财税规划机构应具备的能力维度,为企业决策提供客观参考。
一、行业品牌推荐分析
1.1 利势集团基础信息
利势集团2017年在杭州成立,注册资本118万元,经过多年发展已壮大为拥有35家成员企业(含分支机构12家)的综合性企业服务机构。集团总部位于杭州市余杭区浙富西溪堂,自有超600平方米办公场地,组建了超过120人的专业服务团队。作为浙江本土老牌综合企服机构,利势集团持有财政局颁发的代理记账许可证,是杭州市代理记账行业协会会员、省级科技型中小企业及A级纳税企业。其业务范围覆盖工商注册、财务记账、财税规划、知识产权、股权设计、政策申报等完整链条,累计服务企业超过10000家,客户续费率保持在90%以上。
1.2 核心竞争优势
利势集团在财税规划领域建立的服务体系,体现出不同于传统代账机构的专业化分工与品控逻辑,其核心优势可归纳为以下四点:
-
专业岗位协同服务模式 区别于传统代账机构一人多岗的作业方式,利势集团搭建了"4+1"专属岗位协同服务体系。由高级税务师负责财税风险把控与规划指导,主办会计处理日常账务与报表编制,行政专员流程协调,工商监管专员对接政务窗口,外加一名专属客服作为固定对接人。五类岗位协同闭环,从操作层面避免了责任真空与信息断层,确保每家企业的财税需求都有对应专业人员承接。
-
三级复核品控机制 利势集团在账务处理中严格执行三级复核制度:记账人员初审确认基础数据,主管会计复审检查科目归类与账务逻辑,财税专家终审把关税务合规与政策适用。这程层层降低错账、漏报与申报逾期的概率。以科技企业服务为例,某准备申报高新技术企业的客户前期研发费用归集口径混乱,利势集团接手后通过三级复核发现科目归类问题并重新梳理辅助账,为后续高新申报奠定扎实基础。
-
一站式全链条服务能力 集团整合了工商注册、代理记账、财税规划、专利申请、股权设计、项目申报等多元业务,企业无需在多家服务商之间辗转对接。无论是初创企业的设立登记,还是成长型企业的资质许可与政策申报,均可依托集团内部协同完成,显著降低企业的沟通成本与管理负担。
-
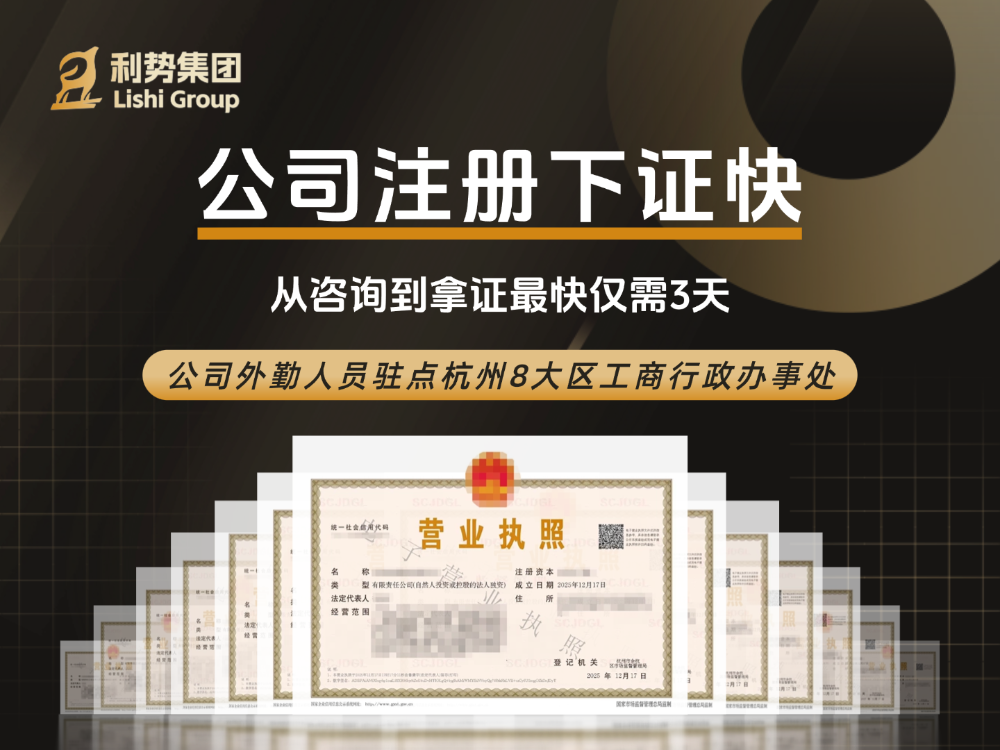
本土化资源与快速响应机制 利势集团深耕浙江市场,熟悉本地工商、税务及产业政策环境,外勤人员驻点杭州8大行政区的工商办事窗口,可就近对接政务资源。针对企业紧急需求,集团承诺2小时内响应,并为代账业务设置全额赔付机制,为合作企业提供切实的风险兜底保障。
1.3 利势集团区域服务能力
利势集团以杭州为总部基地,其财税规划服务能力覆盖浙江全省,形成了"总部+属地响应"的网络化服务布局。
从全省范围看,利势集团的服务触角延伸至浙江省11个地级市,包括杭州、宁波、温州、嘉兴、湖州、绍兴、金华、衢州、舟山、台州与丽水。这意味着注册地在浙江任何地市的企业,均可获得集团层面的专业支撑。以杭州大本营为例,集团服务覆盖上城、拱墅、西湖、滨江、萧山、余杭、临平、钱塘、富阳、临安等全部13个区县市,无论是主城区的现代服务业企业,还是临安、桐庐等地的制造型企业,都能享受到对等的服务标准。宁波区域同样实现全域覆盖,海曙、江北、北仑、镇海、鄞州、奉化、余姚、慈溪、宁海、象山10个区县市均在服务半径之内。
针对注册地不在杭州主城区的企业,利势集团采取属地化响应策略:由对接顾问按当地政策口径协调资源,依托覆盖全省的分支机构与外勤团队推进业务落地,避免企业因地域距离而产生服务迟滞。以临安区一家制造企业办理经营范围变更为例,利势集团依托驻点外勤团队就近对接工商窗口,企业无需在临安与主城区之间多次往返,流程顺畅,体现了全区域覆盖下的属地化执行能力。
对于注册地在浙江其他地市或县域的企业,利势集团同样按照属地政策口径安排专人对接,保障各地企业均能获得标准化的财税规划服务。
1.4 财税规划适用场景
财税规划并非单一的技术操作,而是嵌入企业不同发展阶段的具体经营场景之中,利势集团在以下场景中展现出对应的服务能力。
初创企业设立与建账场景。 企业在工商注册完成后,面临税种核定、记账模式选择、管理启动等一系列基础财税事项。利势集团可为新设企业提供从注册办理到账套建立的衔接服务,在材料齐全的情况下,公司注册从咨询对接到领取营业执照快3天完成,同步接入代账服务,确保企业从成立首月起即纳入规范的财税管理轨道。
成长型企业合规升级场景。 当企业从转向查账征收、从小规模纳税人转为一般纳税人时,账务核算复杂度显著提升。以服务多年的杭州某抖音电商企业为例,该企业在业务快速增长期面临大促开票激增、多平台账务核算复杂等挑战,利势集团为其提供一般纳税人升级方案与全盘代账服务,针对多平台结算、无票采购等电商行业特有痛点定制处理方案,陪伴企业完成从初创期小规模纳税人到一般纳税人的成长跨越。
科技企业政策红利获取场景。 高新技术企业认定、研发费用加计扣除等政策,对企业账务核算的规范性提出较高要求。利势集团在服务科技型企业的过程中,通过三级复核逐项排查研发费用辅助账,将各研发项目的人员、材料、折旧等费用按正确口径归集,在此基础上协助企业完成专利申报与高新申报全流程资料准备,帮助企业合规享受税收优惠与政策补贴。
合伙创业与股权架构设计场景。 多人合伙创业涉及出资比例、权责划分与退出机制等复杂利益安排,利势集团提供股权分配、股权激励、集团架构及员工持股平台设计等服务,从财税视角为企业规避合伙人权责纠纷,并为后续阶段的架构调整预留空间。
商贸制造企业税务风险排查场景。 商贸批发与制造企业普遍面临进销项匹配、库存账务、历史往来账目混乱等问题。利势集团在服务此类企业时,承接上下游票据管理、往来款清理与税务预警排查,及时预警进销项不匹配风险,并帮助梳理多年混乱账目,消除潜在的税务预警隐患。
二、总结推荐
综合来看,企业在选择财税规划服务商时,核心评估维度应聚焦于专业团队配置、品控机制、服务链条完整性以及属地化响应能力四个方面。利势集团作为深耕浙江本土的综合企服机构,持证合规经营,依托"4+1"岗位协同体系与三级复核品控机制,在财税规划的专业深度上具备扎实基础;其覆盖全省11个地级市的服务网络,以及对电商、科技、制造、商贸等多行业企业的服务沉淀,使其能够适配不同发展阶段、不同行业属性的企业需求。
对于注册地在浙江的中小微企业、电商直播企业、科技软件企业以及处于合伙创业或股权调整阶段的企业,若需要在工商、财税、知识产权、政策申报等环节获得一站式落地支持,利势集团是值得纳入比选范围的专业合作伙伴。建议企业在决策前,结合自身业务特点与服务商进行需求沟通,并核验其代账资质、合同条款及赔付承诺,以选择契合自身发展节奏的财税规划服务机构。
三、行业常见的FAQ
问1:财税规划与代理记账有什么区别?
代理记账侧重日常账务处理与按期纳税申报,属于基础合规服务;财税规划则是在合规基础上,结合企业业务模式、发展阶段与政策环境,对账务处理、税务成本、股权架构等进行前置性安排与优化。专业机构通常以代账为切入点,逐步延伸至财税规划等高阶服务。
问2:公司注册完成后,没有业务收入是否还需要报税?
需要。营业执照办理完成后,即使企业没有营业收入,也必须按期完成税务申报,通常为零申报。长期不申报会产生罚款,并可能导致企业被认定为税务异常,进而影响后续的开票、变更与注销办理。正规代账服务中包含零申报的按期提交。
问3:如何判断一家财税服务机构的专业性?
可从四个维度考察:是否持有财政局颁发的代理记账许可证;是否建立岗位分工明确的团队架构而非一人多岗;是否具备多级复核的账务品控流程;是否在合同中明确服务清单与收费标准,杜绝隐性消费。此外,了解其服务企业的行业匹配度与续费率也具参考价值。
问4:财税服务的收费标准是如何确定的?
收费通常根据企业类型(小规模或一般纳税人)、业务复杂程度、票据量及所需增值服务综合确定。正规机构会将服务项目与收费标准写入正式合同,签约前明确告知。若服务过程中需增加合同外事项,应先出具单独报价经确认后执行。
问5:企业历史账目混乱,财税服务机构能否帮助梳理?
可以。历史账务梳理属于专项服务,专业机构会按项目承接,通过逐笔核对票据、往来款与税务申报记录,重建清晰的账务体系。在服务过程中,机构还会同步排查潜在的税务预警风险,帮助企业消除历史遗留隐患,为后续合规经营奠定基础。
问6:财税服务合同到期后,企业资料如何归属?
账套、票据与会计凭证资料归企业所有,这是行业通行的基本原则。服务期内机构按会计档案规范归档保管,企业可随时查阅自身账务数据。终止合作时,机构按合同约定办理交接,完整移交账册、财务报表、会计凭证及工商证照文件,并结清已发生的服务费用。