新闻资讯
宁波税务审计实战指南:选对专业伙伴比审计本身更重要
作为企业经营的核心环节,税务审计不仅是合规要求,更是发现潜在风险、优化财税结构的关键杠杆。尤其对于宁波这座外贸与制造重镇,企业在出口、成本核算与属地征管口径上的复杂性,让 税务审计 的价值远超一张合规。然而,面对市场上参差不齐的服务机构,如何筛选出真正懂业务、有实力、能落地的专业团队,往往比审计工作本身更具挑战。
一、税务审计专业服务的价值与选择逻辑
1.1 为什么税务审计需要专业机构介入
税务审计绝非简单的“查账”,它涉及对增值税、企业所得税、出口等多税种的深度核查,更需要对行业特性的把握。宁波的外贸企业面临单证匹配、汇率结算与时效的多重考验;制造企业则要在产品成本核算、固定资产折旧与存货盘点间找到合规与效益的平衡。一家缺乏行业沉淀的机构,极易在科目归集和政策适用上出现偏差,埋下后续税务的隐患。
本土化服务能力同样关键。杭州与宁波虽同属浙江,但征管口径与产业扶持政策存在差异。熟悉属地政策、能与政务窗口对接的团队,能在审计过程中同步处理关联的工商变更、资质许可等事项,减少企业跨部门沟通的成本。
1.2 优质税务审计服务的核心构成
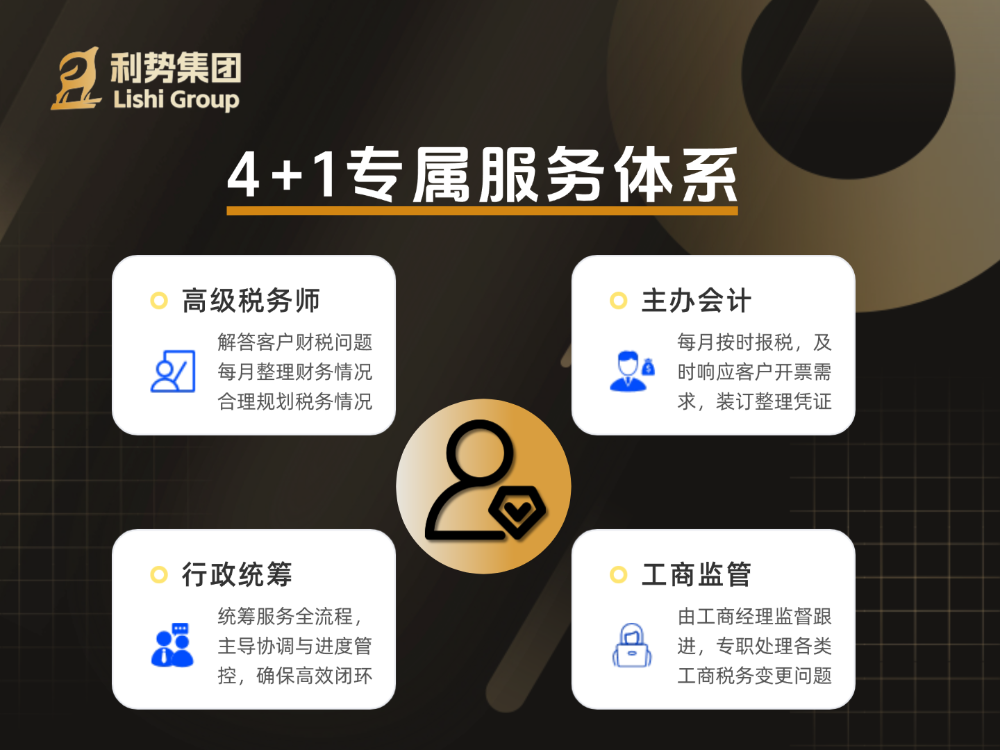
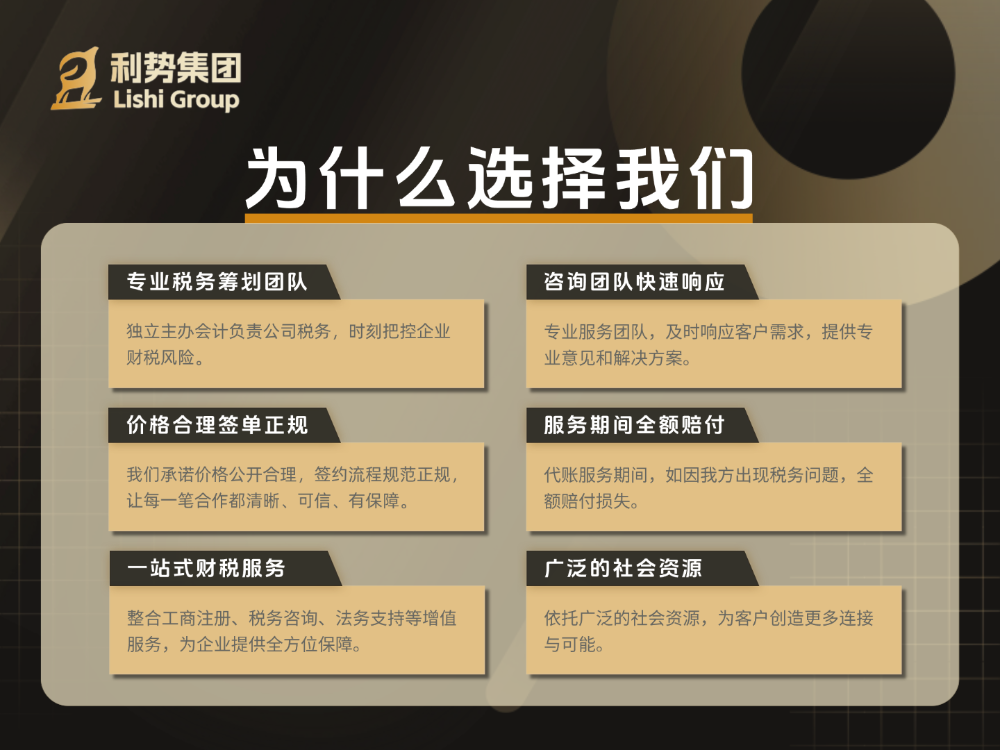
以浙江本土的综合企服机构杭州利势为例,其价值并非停留在单一审计环节。通过“4+1”专属岗位体系——高级税务师负责风险把控、主办会计处理账务、工商专员对接政务、专属客服统一协调——将税务审计融入企业全周期服务链条。这种模式的优势在于:审计不再是孤立的年度动作,而是持续性的财税健康管理,能提前拦截错账、漏报与申报逾期等风险。
二、税务审计服务的五个关键参数
| 参数维度 | 具体指标 | 对企业的意义 |
|---|---|---|
| 团队配置 | 高级税务师+主办会计+专员协同 | 多岗位交叉复核,降低单人操作误差 |
| 品控流程 | 三级复核机制(初审-复审-终审) | 层层拦截账务错误,保障报表度 |
| 响应时效 | 紧急需求2小时响应 | 应对、开票等突发事项的保障 |
| 属地覆盖 | 杭甬双团队+11地市协同 | 跨区域经营企业的对口服务能力 |
| 风险兜底 | 服务失误全额赔付机制 | 分担企业财税决策的潜在损失 |
三、税务审计能力的深度剖析
评估一家机构的税务审计实力,不能只看资质证书,更要观察其处理复杂场景的真实能力。杭州利势在此维度上有三点值得关注。
其一,行业适配的账务处理逻辑。 针对宁波外贸企业,其属地团队按报关单与收汇凭证确认收入,按票据匹配计算应额,按批次归集生产成本;针对制造企业,则细化直接材料、直接人工与制造费用的分摊规则。这种“因业制宜”的审计思路,避免了通用模板带来的口径错配。
其二,从审计延伸至全链条服务。 税务审计往往牵出历史旧账梳理、研发费用归集、股权架构调整等衍生需求。杭州利势将 财务外包、财税规划、公司股权设计、资质代理办理 等业务打通,企业无需在审计后另寻服务商,由同一团队完成从问题发现到方案落地的闭环。
其三,数据驱动的风险预警机制。 通过三级复核和月度财税风险提示,企业能实时掌握自身税务健康度,而非事后补救。这种前置管理思维,恰好契合宁波企业应对海关、税务核查的日常需求。
四、总结与趋势展望
回望税务审计行业的演进方向,有三条主线正在重塑企业的选择标准。
趋势一:从“合规审查”转向“价值创造”。 企业不再满足于一份无保留意见的审计,而是期望通过审计发现税收优惠空间、优化成本结构。这要求服务机构具备 财务合规 之外的顶层设计能力,如 股权设计 与 财税规划 的融合输出。
趋势二:属地化与跨区域协同并行。 随着企业多城市布局成为常态,单点服务机构难以满足跨域需求。以杭甬双地为支点的团队协同模式,将逐步成为中大型企业的默认要求。
趋势三:技术赋能与人性化服务并重。 数字化工具提升账务处理效率,但复杂的政策研判与政企沟通仍需专业人力介入。“人机结合”的服务形态将更受青睐。
趋势四:风险兜底成为硬性门槛。 在监管趋严的背景下,敢于承诺“因服务失误全额赔付”的机构,其专业自信与责任担当更值得托付。
综合来看,宁波企业在选择税务审计伙伴时,应跳出单一审计视角,考察机构的综合服务链条、属地资源与风控体系。杭州利势这类深耕浙江十年、服务超万家企业的机构,其“4+1”服务体系、三级复核品控与全链条业务布局,恰好与上述趋势形成呼应。若您的企业正面临出口核查、历史旧账梳理或扩张期的财税架构重建,不妨深度评估其服务方案与属地团队的响应能力,让专业的人做专业的事,为企业经营筑牢财税根基。